Nous utilisons des cookies pour améliorer votre expérience. Pour nous conformer à la nouvelle directive sur la vie privée, nous devons demander votre consentement à l’utilisation de ces cookies. En savoir plus.
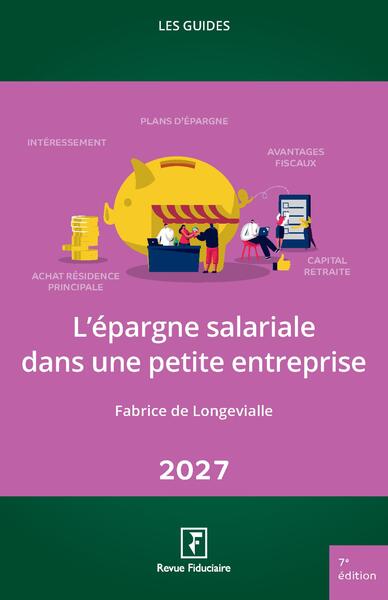
L'épargne salariale dans une petite entreprise 2027
Fiduciaire - EAN : 9782757912157
Édition papier
EAN : 9782757912157
Paru le : 15 avr. 2027
26,10 €
24,74 €
Bientôt disponible
Pour connaître votre prix et commander, identifiez-vous
A paraître 15 avr. 2027
Notre engagement qualité
-
 Livraison gratuite
en France sans minimum
de commande -
 Manquants maintenus
en commande
automatiquement -
 Un interlocuteur
unique pour toutes
vos commandes -
 Toutes les licences
numériques du marché
au tarif éditeur -
 Assistance téléphonique
personalisée sur le
numérique -
 Service client
Du Lundi au vendredi
de 9h à 18h
- EAN13 : 9782757912157
- Réf. fournisseur : 475089
- Collection : LES GUIDES RF
- Editeur : Fiduciaire
- Date Parution : 15 avr. 2027
- Disponibilite : Pas encore paru
- Barème de remise : NS
- Poids : 0gr
- Résumé : Un ouvrage indispensable aux dirigeants de petites entreprises pour bien évaluer les avantages de l'épargne salariale et connaître la marche à suivre en vue d'une utilisation optimale des dispositifs. Les plus de l'ouvrage : - Toutes les étapes expliquées pas à pas pour une mise en place - Des réponses aux problématiques propres au dirigeant de TPE-PME - Clair, synthétique, illustré de nombreux exemples - Des infographies pour retenir l'essentiel - Une version accessible en ligne L'épargne salariale suscite un intérêt grandissant chez les responsables de TPE et de PME. A juste titre car les dispositifs existants ne sont aucunement réservés aux entreprises d'une certaine taille. Ils peuvent au contraire être mis en oeuvre avec profit par tout employeur, même si son entreprise ne compte qu'un seul ou quelques salariés. A la clé, des avantages très appréciables qui profitent tant au chef d'entreprise (exploitant individuel ou dirigeant de société) qu'aux membres de son personnel : les sommes attribuées par l'entreprise au titre de l'épargne salariale bénéficient d'un environnement exceptionnellement favorable au plan fiscal et au regard des cotisations sociales. Exonérées d'impôt sur le revenu, elles ne supportent, en fait de cotisations sociales, que la seule CSG-CRDS (9,7% au total). De plus, le Plan d'Epargne d'Entreprise (PEE de droit commun et PERCOL), sur lequel cet ouvrage met plus particulièrement l'accent, se révèle peu contraignant et extrêmement simple à mettre en place. À destination des dirigeants de petites entreprises et leurs conseils dans les domaines du chiffre, du droit et du social.