Nous utilisons des cookies pour améliorer votre expérience. Pour nous conformer à la nouvelle directive sur la vie privée, nous devons demander votre consentement à l’utilisation de ces cookies. En savoir plus.
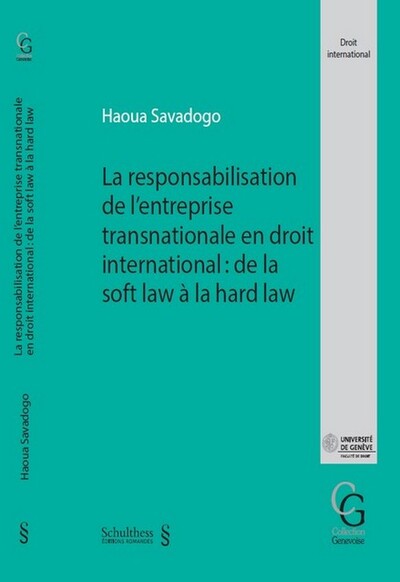
La responsabilisation de l'entreprise transnationale en droit international : de la soft law à la hard law
Schulthess - EAN : 9783725593767
Édition papier
EAN : 9783725593767
Paru le : 3 nov. 2026
70,00 €
66,35 €
Bientôt disponible
Pour connaître votre prix et commander, identifiez-vous
A paraître 3 nov. 2026
Notre engagement qualité
-
 Livraison gratuite
en France sans minimum
de commande -
 Manquants maintenus
en commande
automatiquement -
 Un interlocuteur
unique pour toutes
vos commandes -
 Toutes les licences
numériques du marché
au tarif éditeur -
 Assistance téléphonique
personalisée sur le
numérique -
 Service client
Du Lundi au vendredi
de 9h à 18h
- EAN13 : 9783725593767
- Réf. fournisseur : 462833
- Collection : COLLECTION GENE
- Editeur : Schulthess
- Date Parution : 3 nov. 2026
- Disponibilite : Pas encore paru
- Barème de remise : NS
- Nombre de pages : 398
- Format : H:225 mm L:155 mm E:25 mm
- Poids : 678gr
-
Résumé :
Cette thèse apporte une contribution aux débats sur le mouvement de responsabilisation de l'entreprise transnationale qui est né au sein des Nations Unies il y a cinq décennies, en analysant la mutation qui s'opère dans la réglementation internationale de sa conduite. Initialement composé de normes de la soft Law qui encouragent l'autorégulation, le régime de responsabilisation de l'entreprise transnationale est caractérisé aujourd'hui par le besoin d'obligations juridiquement contraignantes et le besoin d'engagement de la responsabilité juridique de cette entité devant les juridictions nationales et internationales. Divers mécanismes sont utilisés par les États, les organisations internationales et les tribunaux nationaux et internationaux pour assujettir l'entreprise transnationale au respect de normes internationales juridiquement contraignantes. Outre l'adoption d'un traité international relatif aux entreprises et aux droits de l'homme en cours de négociations au sein des Nations Unies, des obligations sociétales de l'investisseur sont incluses dans certains traités d'investissement. Par ailleurs, des juridictions nationales et internationales ont indiqué qu'on peut déduire de certains instruments des obligations applicables aux entreprises en matière sociale et environnementale.


