Nous utilisons des cookies pour améliorer votre expérience. Pour nous conformer à la nouvelle directive sur la vie privée, nous devons demander votre consentement à l’utilisation de ces cookies. En savoir plus.
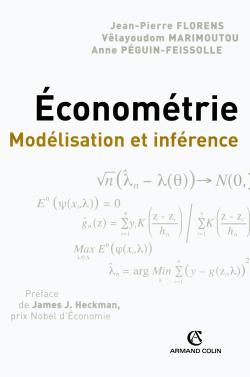
ECONOMETRIE - MODELISATION ET INFERENCE
Armand Colin - EAN : 9782200267193
Édition papier
EAN : 9782200267193
Paru le : 8 sept. 2004
26,00 €
24,64 €
Epuisé
Arrêt définitif de commercialisation
Notre engagement qualité
-
 Livraison gratuite
en France sans minimum
de commande -
 Manquants maintenus
en commande
automatiquement -
 Un interlocuteur
unique pour toutes
vos commandes -
 Toutes les licences
numériques du marché
au tarif éditeur -
 Assistance téléphonique
personalisée sur le
numérique -
 Service client
Du Lundi au vendredi
de 9h à 18h
- EAN13 : 9782200267193
- Réf. fournisseur : 6617815
- Editeur : Armand Colin
- Date Parution : 8 sept. 2004
- Disponibilite : Epuisé
- Barème de remise : NS
- Nombre de pages : 512
- Format : 2.70 x 16.00 x 24.00 cm
- Poids : 699gr
- Interdit de retour : Retour interdit
-
Résumé :
La première partie de cet ouvrage présente un panorama statistique des méthodes générales, qu'il s'agisse des modèles économétriques statiques ou dynamiques, de la statistique paramétrique usuelle ou des tests. Le point de vue choisi, dominant maintenant en économétrie, est celui de la Méthode des Moments Généralisée. Ce panorama est complété par les méthodes non paramétriques et les méthodes de simulation.
Les deux parties suivantes considèrent des classes de mo-dèles. La deuxième étudie des modèles statistiques adaptés aux observations des modèles microéconomiques ; elle est consacrée à l'étude de l'espérance conditionnelle et à l'estimation par moindres carrés ordinaires et généralisés. Viennent ensuite la régression non paramétrique et enfin le cas de données partiellement observées, d'un point de vue paramétrique ou non paramétrique.
La troisième partie traite des modèles dynamiques, adaptés aux applications macroéconomiques ou financières, qu'il s'agisse des modèles linéaires stationnaires, univariés ou multivariés, des problèmes de non stationnarité et de cointégration, des modèles de la variance conditionnelle ou des modèles non linéaires dynamiques.
Enfin, la quatrième partie relève le difficile défi de synthétiser un ensemble de problèmes spécifiques à la démarche statistique en économétrie structurelle, ceux de l'identification et de la suridentification, de la simultanéité et de l'inobservabilité.
Cet ouvrage offre ainsi un panorama étendu de la méthodologie économétrique. Il répond au besoin rencontré par les étudiants avancés, les chercheurs et enseignants-chercheurs et par les professionnels de l'économie, celui d'avoir une vue unifiée et générale en langue française de l'économétrie moderne.
Jean-Pierre FLORENS, mathématicien, statisticien et économètre, est professeur à l'université des sciences sociales de Toulouse, membre de l'IDEI (Institut d'Économie Industrielle) et du GREMAQ (Groupe de Recherche en Économie Mathématique et Quantitative), et titulaire de la chaire « Statistique et Économétrie » à l'Institut Universitaire de France.
Vêlayoudom MARIMOUTOU, économiste et économètre, est professeur à l'université de la Méditerranée (faculté des sciences de Luminy, département des sciences humaines) et membre du GREQAM (Groupement de Recherche en Économie Quantitative d'Aix-Marseille).
Anne PÉGUIN-FEISSOLLE, économiste et économètre, est chargée de recherche au CNRS et membre du GREQAM.
Préface de James J. Heckman, prix Nobel d'Économie.
Méthodes statistiques. Modèles statistiques. Modèles séquentiels et asymptotiques. Estimation par maximisation et par la méthode des moments. Tests asymptotiques. Méthodes non paramétriques. Méthodes de simulation. Modèles de régression. Espérance conditionnelle. Régression unidimensionnelle. Méthode des moindres carrés généralisés, hétéroscédasticité et régression multivariée. Estimation non paramétrique de la régression. Variables discrètes et modèles partiellement observés. Modèles dynamiques. Modèles dynamiques stationnaires. Processus non stationnaires et cointégration. Modèles de la variance conditionnelle. Les modèles dynamiques non linéaires. Modélisation structurelle. Identification et suridentification dans une modélisation structurelle. Simultanéité. Modèles à variables inobservables.